


株式会社renue
財務経理AI
財務経理AIで、この記事のテーマを実務に落とし込めます
renueが社内で運用しているシステムをサービス化したものです。何ができるか、どう動くかをサービスページでご覧ください。
近年、会社で管理会計を行うべきという文献をよく見かけるようになりました。大企業やベンチャー企業などでは、管理会計を行うのは当たり前とさえ言われています。検討されている方も少なくありませんが、以下のような疑問をお持ちではないでしょうか。
そもそも管理会計と財務会計はどこが違うのか?
管理会計を行うメリットとデメリットは?
管理会計を行う方法は?
本記事では、管理会計とはどのようなものか、財務会計との違いは何か、行うメリット・デメリット、行う方法などについて紹介します。
管理会計の集計表サンプルを交えて分かりやすく解説していますので、ぜひ参考にしてください。
管理会計とは
管理会計とは、より賢明な経営判断を下す目的で、日々予算管理と原価管理を社内で行い経営課題の分析を行うものです。例えば、以下の要素があります。それぞれ具体的に見てみましょう。
予実管理で経営課題が発見しやすい
原価管理でコスト管理がしやすい
セグメント別損益管理で全社に目が届く
資金繰り管理と経営分析で経営の安全を確保できる
予実管理で経営課題が発見しやすい
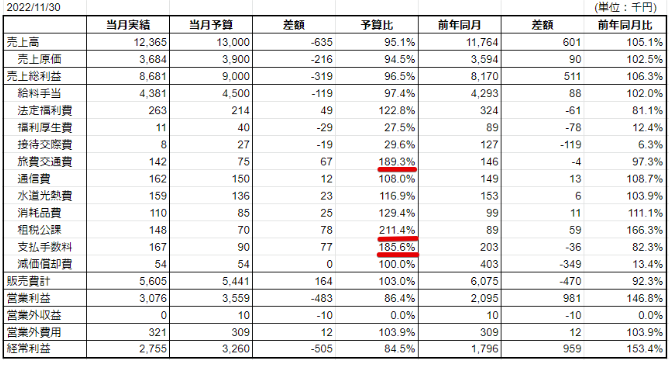
上の画像は、管理会計を実施した当月予算と当月実績、前年同月実績と当月実績を比較した予実管理表のサンプルです。
当月実績の売上、営業利益、経常利益は当月予算を下回っているものの、前年同月比は営業利益146.8%、経常利益153.4%で、前年の約1.5倍(それぞれ46.8%、53.4%増)となっているのが一目で分かります。
利益が当月予算を下回っている理由についても、売上が減少したこと以外に、販売費の各項目で予算をオーバーしているものが一目で認識できるので、課題が明確に浮き上がってくるのです。
例えば、この予実管理表では、旅費交通費、租税公課、支払手数料の予算比はそれぞれ189.3%、211.4%、185.6%で、実績値が予算のおおむね2倍に及んでいます。専門家への相談にかかる支払手数料や印紙税などにかかる租税公課から、大口契約費用という仮説は立てられますが、この表だけでは原因を特定できず、明細との照合が必要です。
また、予実管理では実績における売上の拡大を受け営業・経常利益の上方修正をしたり、逆に解決が難しい課題の発見から、下方修正して損失を最小限に抑えることもできるのです。
原価管理でコスト管理がしやすい
「利は元にあり」とは、近江商人(船場商人)が残した格言と言われています。利益は良い仕入れができるかにかかっているという意味です。良い仕入れができるためには仕入れる製品の価格だけではなく社内でかかるコストも認識する必要がありますが、管理会計で実現できます。
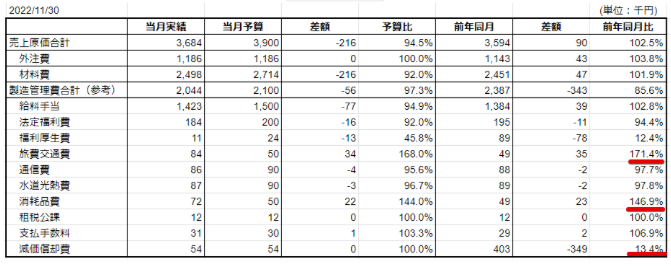
上の画像は、製造を外注に委託して、材料の仕入れから製造装置を外注先に提供している企業の原価管理シートサンプルです。製造管理費は、予実管理の販売費に含まれているため、「参考」としています。
このサンプルでは材料費の仕入れコストを下げることに成功し、当月予算に比べ、売上原価を抑えていることが分かります。ただ、前年同月対比では、製造装置の減価償却が完了しているにもかかわらず、主に通信費、消耗品費が嵩み、材料費と外注費の値上がり分を吸収できなかったようです。
このように、原価管理では売上原価の課題が一目で認識でき、問題に対し早期に対策を講じて実施することで、直接的な経営改善に繋げることができます。
また、経営者と社員の方々が課題となる情報を共有することで、より経営改善がやり易くなるでしょう。
セグメント別損益管理で全社に目が届く
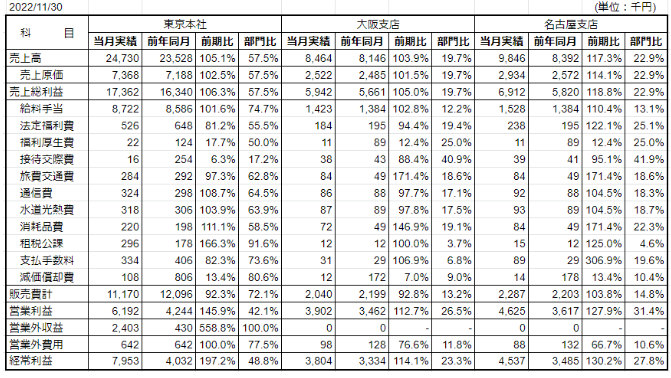
セグメント別管理とは、サービスや製品別、部門別などで損益管理を行う方法です。上の画像の本社と支店別の損益管理表サンプルのとおり、予実管理と原価管理のデータを元に、セグメント別損益管理が可能になります。
財務諸表では見えなかった、各支店の業績や貢献度といったデータが見え、債権の回収状況を加えると次項の資金繰りを管理することもできるので、未回収金など問題の発見にも役立ちます。
経営上の課題解決をすることで計画の達成率が向上する他、解決できない場合は早期に計画の見直しと改善策を講じられますので、債権者からの信頼を得ることができるでしょう。
資金繰り管理と経営分析で経営の安全を確保できる
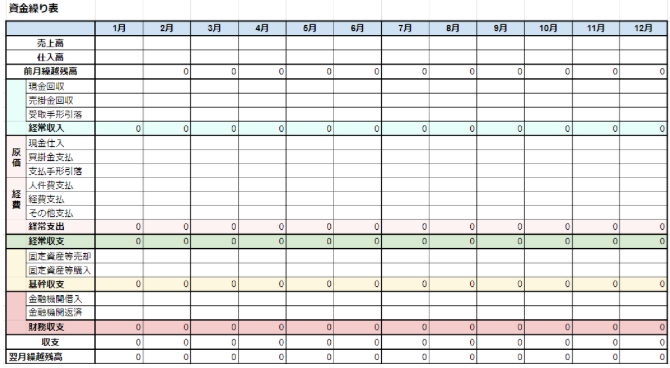
企業では、損益管理で利益があがっていてもキャッシュフローではマイナスになる黒字倒産の危険もあります。この危険を回避するためには資金繰り管理が重要です。
上の画像は月次ベースの資金繰り表ですが、債権・債務情報や社内の稟議書などとリンクして、予算管理と並行して、資金繰り管理を行いましょう。
業種によっては月次ベースではなく、日繰りベースで情報を取りたい場合もあります。必要な情報を集計する業務の流れと仕組みを作ることで、日繰り管理も可能です。
一方、経営分析では、資金繰り管理の他、収益性、生産性、成長性、活動性などの分析を行います。事業の正確な限界利益と損益分岐点を求め、目標や成長戦略を立てやすくすることを目的としたものです。
例えば、卸価格1,000円で売れている自社製品の原価が300円とします。単純に利益は700円ですが、原価の中には、会社運営費である販管費や変動要素が高い広告宣伝費などは勘案されていません。
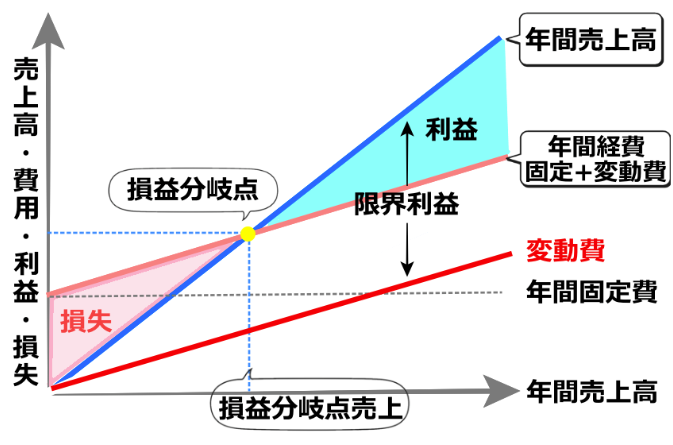
上の図のとおり、変動費が高いと限界利益は圧縮されます。そのため固定費を差し引くとマイナスになりやすく、会社の体制を賄えない状況が発生するのです。
このように限界利益と損益分岐点が認識できると、事業戦略が立てやすく、利益を生むために必要な損益分岐売上高も把握することが可能です。
管理会計の事例
管理会計は、企業によってさまざまなやり方があります。業種や業態によって判断軸や必要な情報も異なるため、まずは他社の事例を知り自社に合った適切な管理会計の方法を学びましょう。
事例①:トヨタ自動車
トヨタ自動車は、管理会計として「コストマネジメントシステム (CMS)」を採用しています。
CMSは、製品コストの分析と低減を目的として、生産部門と会計部門で連携したシステムです。具体的には、中期計画と生産計画の基礎データに基づいて、各生産拠点の予算を設定し、生産・物流・購買部門などで発生する各種コストを予算と比較して分析できます。
また、CMSの利点としては、部門間のコミュニケーションが円滑になることで、予算達成率を高め、製品コストの低減に貢献できます。
事例②:小売業の例
小売業では、目標管理とコスト管理を統合した管理会計の枠組みが用いられることがあるとされています。
こうした枠組みでは、人件費や広告宣伝費等の費用を、提供する商品やサービスに配分できます。また、売上高と利益が拡大した場合に、原材料の価格の上昇等で利益率が下落しても、短期的な影響にとらわれず、中長期的な経営戦略に基づく利益の最大化を追求できます。
事例③:鉄道事業の例
鉄道事業では、プログラム単位で工事費等を管理する手法が用いられる場合があるとされています。これは、新幹線開発プロジェクトで使用されたコストマネジメント手法であり、プログラムの中期計画に基づき、線路工事等の工事費を管理できます。
この手法の利点としては、各事業所で発生するコストを自動的に計算でき、線路工事等の工事費が多額になるにもかかわらず、緊急に必要となった場合でも、短期的なコスト過大を避けられます。
管理会計と財務会計の違い
社内で経営状態を常に把握し、適切に経営判断を下す目的で行う社内向け会計が管理会計です。一方、財務会計は、株主や債権者など利害関係者に報告するための会計です。計算書類の作成・開示や税務申告の義務は、会社形態、上場の有無、適用法令などで異なり、全ての企業に同一の外部報告が求められるわけではありません。
管理会計 | 財務会計 | |
|---|---|---|
利用目的 | 経営に役立つ情報を共有する | 財務状況や経営状況を利害関係者に報告する |
利用者 | 社内の経営管理者 | 社外の利害関係者(投資家・債権者・税務当局) |
内容 | 企業ごとルールや管理方法が異なる会計 | 財務会計基準に基づく会計 |
書式 | 経営管理に必要な任意のもの | 会社法・金融商品取引法など、適用される制度に応じた財務諸表の書式(税務申告書は税法に基づく) |
集計単位 | 金額、個数、重さ、容量、期間など任意の単位 | 金額(円) |
対象期間 | 任意の期間(週、月、年など自由) | 通期を基本に、対象会社には半期などの開示が必要。上場会社の四半期決算短信は取引所規則に基づく。法定の四半期報告書制度は2024年4月に廃止(金融庁資料21頁)。 |
財務会計の目的
財務会計は、主に株主や債権者に経営状況と財政状況を報告するために行う会計です。また、税務当局に報告するため提出を求められます。これらは主に、会社法、税法、金融商品取引法により義務付けられています。具体的に見てみましょう。
株主と経営者の利害関係と報告義務
株式会社の株主への計算書類の提出・承認は会社法438条などが定めています。加えて、上場会社など法定の要件に該当する会社は金融商品取引法に基づく開示の対象です。同法は投資家保護を目的に投資判断に必要な経営成績や財政状態の開示を定めています(会社法)。
この法律に基づく開示義務の対象となるかは、有価証券の発行形態など法令上の要件によって決まります。
金融機関等、債権者との利害関係と報告義務
株式会社では、株主と債権者は別の利害関係者であり、会社法442条は両者による計算書類等の閲覧・交付請求を定めています。同法435条は各事業年度の計算書類等の作成を、440条は貸借対照表等の公告(例外あり)を定め、461条は配当等を分配可能額の範囲に制限しています。合同会社など持分会社の計算書類作成は617条に基づき、株式会社と同じ公告義務ではありません(会社法)。
税務当局との利害関係と報告義務
財務会計の諸表による税務当局への報告義務は、法人税法により規定されています。課税の公平性を担保するため、法人の課税所得の算定の仕方が示されているものの、実際の計算手続きは会社法の計算書類に基づいているのです。計算書類を基に税法特有の調整をして算定します。
日本の会計と法律
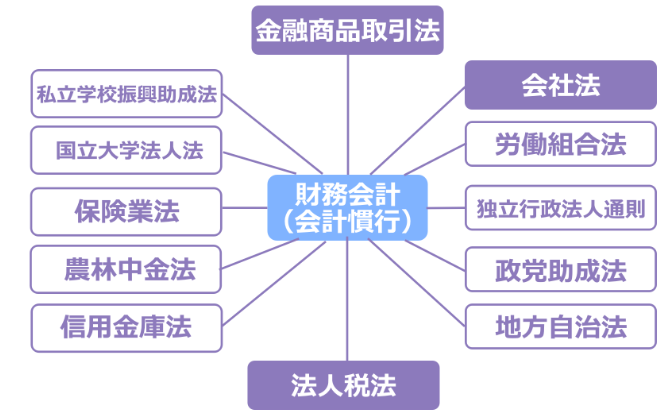
上の画像に関連する会社法431条・614条の表現は「一般に公正妥当と認められる企業会計の慣行」です。株式会社・持分会社の会計はこれに従い、作成・開示義務はそれぞれの条文で定められています。金融商品取引法上の開示や税務申告は、各法令の対象・条件に応じて確認します(会社法)。
管理会計を実施するメリット
予実管理、原価管理、資金繰り管理までを行うからこそ管理会計は、思い込みや想定だけではなく実態を踏まえた精度の高い情報を得やすくなります。そのため有効な経営戦略が立てやすくなることが大きなメリットです。
しかし、メリットはこれだけではありませんので具体的に見てみましょう。
会社全体で経営課題を共有できる
企業のどのレベルまで情報を開示するかは企業によって異なります。ただ、少なくとも各部署の責任者には、情報共有した方が経営課題が解決しやすくなる傾向があるのも事実です。
社員の方々にとって会社には、現在どのような課題があり、任された仕事はどのような意味を持つのかを認識できることは人材の育成にも繋がります。
業績に対する公正な評価ができる
管理会計における透明性のある情報を基に、社員の方々の実績に対する公正な評価がしやすくなります。つまり、各部署の責任者の方々が会社が現時点で抱える問題や課題を経営と共有し向き合うことで、実績をあげた社員の方々を公正に評価しやすくなるのです。
重点事業と改善事業が明確になる
経営者にとって、現時点の重点事業と改善すべき事業が明確になり、正しい投資判断が下しやすくなります。
例えば、事業計画を遂行している最中に、競合他社から自社製品Aの類似商品が発売され、計画どおりに売上があがらない可能性が発生したとします。プロモーション費用を増加したり、販売価格を値下げせざるを得ない状況かもしれません。
そこで、特徴のある別の自社製品Bが想定以上の売上をあげていた場合、どのように経営判断するでしょうか。
競合先と接触できないのであれば、
自社製品Aのプロモーションを予算以上に強化する、または値下げをする、或いはその両方を実施する
自社製品Aについては、権利の侵害を受けていないか調査して法的措置も視野に入れて様子見とし、予算以上に売れている自社製品Bに力点をおいて販売を強化する
上記1.2の両方を実施する
が想定されます。しかし、3.は最も資金負担が大きく自社製品Bの利益をも食いつぶしかねません。最も業績をあげやすいのは経費がかからない、2.の可能性が高まります。
このように、管理会計を実践していると全社的に課題を共有でき、問題に対して合理的な判断がしやすくなるのです。
管理会計を実施するデメリット
メリットばかりが目立つ管理会計ですが、その反面デメリットもありますので、しっかりと認識しておきましょう。
専門の知識をもつ担当者や部署が必要
管理会計を効果的に実施するためには、専門知識をもつ担当者や事業規模によっては部署が必要になります。管理会計は自社の成長のために経営状況を把握し適切な判断を下すためのものですから。単純に外部に任せるだけでは、うまくいかないケースもあります。
まずは信頼できる担当者とコンセンサスをとって、実施していく必要があるのです。コストと時間はかかりますが、効果を勘案すれば必要な投資と言えるでしょう。コストは、業務効率と適切な経営判断に繋がることで相殺され、更に売上高や利益をあげられる可能性があります。
とりあえず、専門家に相談してみて将来像を描いてみるのも有効な手段と言えるでしょう。
各部署に必要情報の報告担当者が必要
管理会計は事業が進む中、各部署に日々必要な情報をアウトプットしてくれる人材が必要になります。つまり、各部署に相応の負担を強いることになるのです。
そのため、「何故こんな仕事をやらなければならないの?」という不満をもつ社員の方々が出てくるかもしれません。
事業規模にもよりますが、できれば各部署に専任の担当者を設定する必要がありますので、その分コストがかかります。
管理会計を実施し成功するためのポイント
ここでは管理会計を行う企業が、成功するための対策について解説します。
担当の人材や部署を決める
これから事業をはじめる方は別として、既に事業を継続している企業には経理担当者がおられるか、社長自らが経理をこなしているのではないでしょうか。
いずれの場合でも、経理担当は簿記の資格を取得している方が殆どでしょう。簿記の知識は当然に管理会計でも有効ですが、管理会計の仕組みと業務の流れを作るためには不十分かもしれません。
必要十分な知識を獲得するためには、後述する管理会計検定などの資格試験の勉強とその受験をすることをおすすめします。
経営者自ら取得するケースも少なくありませんが、忙しい経営者の方は、経理担当者と話し合って、勧めてみましょう。
実施しやすい時期を選ぶ
管理会計は実施時期も重要です。例えば経理担当者が資格を取得するため学習すれば、実際に管理会計を業務に取り入れたいところですが、これには注意点があります。
それは、会社全体の繁忙期は避けることです。繁忙期に強引に進めてしまっては、社員の方々の不満を煽ってしまうことがあります。
そのため、できることから着手する、どれくらいの負担を社員や部署に課すのかという視点を間に挟むことで、コンセンサスが取りやすくなります。
会計システムに強いアドバイザーを見つける
管理会計は社内の経営判断に必要な情報のみを抽出するため、会計ルールに則り網羅的に処理する財務会計とは一致しません。例えば変動費と固定費を分けるのが管理会計で、分けないのが財務会計という不一致要素があります。
これらの要素をいかに業務効率をあげるためのシステムに落とし込めるかは、専門的なアドバイザーの手を借りることも大切です。
経理担当者の方と共にアドバイザーに相談してみましょう。
管理会計の知識を深める方法4選
管理会計は簿記の知識の範囲では上手く進められない可能性が高いでしょう。帳簿の付け方や決算資料の作成方法を学ぶのが簿記であり、経営視点で分析するものとは異なるからです。そこで管理会計の知識を獲得できる、以下の資格試験や情報をご紹介します。
管理会計検定(JEIMA)
認定管理会計士(JEIMA)
米国公認管理会計士(USCMA)
おすすめの書籍3選
管理会計検定
一般社団法人日本管理会計教育協会(JEIMA)が運営する民間資格です。管理会計検定は経営課題の分析能力を高めることを目的とする試験で2級と1級があります。また、JEIMAの公開案内では、後述する認定管理会計士が同協会の最上位資格として紹介されています。現行の募集条件とは区別して確認してください。
管理会計検定 | 1級 | 2級 |
|---|---|---|
受験場所 | 在宅デジタル受験 | Web試験 |
受験日時 | 公式サイトで最新の日程をご確認ください | 事前申請で決定(12月31日〜1月2日を除く) |
受験内容 | 四択式70問・記述式10問(3時間10分) | 4択問題100問 |
合格率 | 20.8%(2020年実績。2026年の合格率ではない) | 84.1%(2020年実績。2026年の合格率ではない) |
学習時間(目安) | JEIMAの想定200時間(2級合格後) | JEIMAの想定80時間 |
2026年9月29日確認の「受験のみ」は2級が税込6,600円、1級が税込20,000円で、いずれも別コースでのテキスト保有者が対象です。学習用の2級Web利用は税込34,000円、1・2級Web利用は税込46,000円という別コースであり、Web受験に一律で加算される手数料ではありません(JEIMAコース詳細)。
教材・Web答案練習・受験料をまとめたコースもあり、2級コース1は税込44,000円、1級コース6は税込55,000円です。含まれる教材と受験回数を確認して選びましょう。
2級と1級の出題範囲は以下のJEIMAのPDFを参照してください。
資格を取得することを目的とするのではなく、経営視点での課題分析のやり方など知識を業務に反映することが重要です。なお、JEIMAによると管理会計検定では簿記の知識は不要としています。
認定管理会計士
認定管理会計士(JCMA)は、JEIMAの公開案内で、実務上の経営課題に対応する応用力を対象とした資格として紹介されています。後述する米国公認管理会計士(CMA)とは認定主体が異なり、CMA取得の必須前段資格ではありません。同案内もIMAとの特別な提携関係はないと説明しています。現行の受験資格・募集日程は、申込み前にJEIMAへ確認してください(JEIMA公開案内)。
認定管理会計士検定 | |
|---|---|
受験場所 | 京都・東京(各年1回) |
受験日時 | JEIMAの公式サイトで発表 |
受験内容 | ①事例問題による論述3~5問程度(3時間) |
合格率 | 16.7% |
学習時間(目安) | 400時間(1級合格後) |
認定管理会計士の現行受験費用は要確認です。本記事の従前の記載は80,000円ですが、今回確認したJEIMAの現行コース一覧では、この金額・募集条件を照合できていません。また、CMA取得費用を200,000円〜280,000円とする従前の目安も、会員区分、受験料、教材費、為替などの条件が不明です。別団体の資格を前段・上位と見なして費用の妥当性を比べることはできません(JEIMAコース一覧、IMA認定要件)。
米国公認管理会計士(USCMA)
グローバルな企業で働く、または転職することを目指している方には、米国公認管理会計士(USCMA)の取得をおすすめします。
米国公認管理会計士検定 | |
|---|---|
受験資格 | 認定時には学士号またはIMAが認める専門資格、管理会計・財務管理の継続2年間の実務経験などが必要。学歴・実務要件は試験合格後の充足も可能(IMA認定要件)。 |
受験場所 | ・国内はプロメトリック(東京・大阪) |
受験日時 | 年3期(1〜2月、5〜6月、9〜10月) |
受験内容 | 2科目(Part 1、Part 2)共に以下内容 |
合格要件 | 2科目ごとに500満点中360点以上 |
合格率 | 45%(Part 1が40%、Part 2が50%) |
必要な学習時間(目安) | 300時間~500時間 |
受験費用 | 460USD |
受験と資格認定の要件は区別する必要があります。学歴・実務経験要件を試験合格後に満たすことも認められています。また、母集団や年度が異なる資格の合格率だけで難易度は比較できません。英語版では専門知識と英語での理解・解答力が必要で、語学力だけで合格しやすいとはいえません。
現在経営されている、またはお勤めの企業がグローバルな展開を目指しているという場合には、管理会計の本場である米国公認管理会計士検定で受験を兼ねて学習してみましょう。
おすすめの書籍3選
管理会計を理解するのに相応しい書籍を3冊ご紹介いたします。

管理会計の基本から実務例に至るまで分かり易く解説されている一冊です。学生の方にも人気があり、就職して即戦力として仕事したいという方にもおすすめします。
中小企業のための管理会計
管理会計を実施するといっても大企業並みの対応をするのはコストと労力がかかり過ぎるのも事実。そんなときに、できることからはじめたいという企業に役立つおすすめの一冊です。「管理会計の基本」がすべてわかる本
実施前に管理会計の基本を網羅的に知っておきたいという方に、おすすめの一冊です。失敗しないために、基本を徹底してマスターしておきましょう。
まとめ
本記事では管理会計とは、どのようなもので、行うメリット・デメリット、行う際の注意
点、知識を深め実践する方法などを解説しました。
日本は管理会計後進国と言われており、企業の業績はやや結果論的と割り切られている傾向があります。しかし管理会計は、一刻も早く問題や課題を発見し対策するのに役立つばかりか、効果的な経営戦略を立てる際にも活用できます。
未実施の企業様は、できることから確実に行ってみてはいかがでしょうか。



